
Один из самых частых вопросов перед процедурой звучит просто: что именно спишут, а что останется после банкротства. И это правильный вопрос. Потому что банкротство — не волшебная кнопка, которая стирает вообще все обязательства без разбора. Одни долги обычно подлежат списанию, другие — нет, а по третьим всё зависит от деталей.
Чтобы не запутаться, удобнее смотреть не на общую фразу «спишут долги», а на конкретные категории.
Сначала коротко: как это работает
После завершения процедуры человек может быть освобождён от исполнения большинства долгов, которые вошли в дело. Но закон делает исключения для отдельных обязательств. Поэтому результат всегда зависит от того:
- какой у вас вид долга;
- как он возник;
- включён ли он в процедуру;
- нет ли специальных ограничений по закону.
Ниже — разбор по категориям.
Долги, которые обычно списываются
Это та группа обязательств, ради которой люди чаще всего и идут в процедуру.
Как правило, списываются:
- кредиты в банках;
- долги по кредитным картам;
- микрозаймы и займы в МФО;
- долги по распискам и договорам займа;
- задолженность по коммунальным платежам;
- долги перед физическими лицами;
- часть налоговой задолженности;
- пени и неустойки по денежным обязательствам;
- задолженность перед операторами связи, сервисами и другими кредиторами по обычным денежным требованиям.
Если говорить просто, чаще всего списываются те долги, которые связаны с обычными денежными обязательствами: занял, не смог вернуть; пользовался услугой, накопился долг; была кредитная нагрузка, которую уже невозможно тянуть.
Долги, которые НЕ спишут никогда
Есть обязательства, которые банкротство не обнуляет даже после завершения процедуры.
Обычно не списываются:
- алименты;
- компенсация вреда жизни и здоровью;
- долги по возмещению морального вреда;
- некоторые обязательства, связанные с личной ответственностью должника;
- долги, возникшие из недобросовестных или противоправных действий, если это установлено в деле.
Это важный момент: банкротство помогает решить проблему непосильной долговой нагрузки, но не освобождает человека от обязательств, которые закон считает особенно значимыми.
Спорные случаи: налоги, штрафы, ЖКХ
Вот здесь как раз начинается зона, в которой люди чаще всего путаются.
Налоги
Налоговая задолженность нередко может входить в процедуру и списываться, но не любую ситуацию правильно оценивать по одному общему правилу. Здесь важно смотреть состав долга, период его возникновения и конкретные обстоятельства.
Штрафы ГИБДД
С ними нельзя отвечать одним словом «да» или «нет». В некоторых случаях такие обязательства не воспринимаются людьми как типичный долг, но при анализе всё равно нужно смотреть правовую природу взыскания и стадию дела.
ЖКХ
Долги за коммунальные услуги часто как раз относятся к тем обязательствам, которые люди пытаются списать через банкротство. Но и здесь важно смотреть, кто кредитор, какая сумма накопилась и нет ли дополнительных нюансов.
Главный вывод здесь простой: по спорным категориям нельзя ориентироваться на слухи. Лучше сразу разбирать долг по документам, а не по форумам и чужим историям.
Что происходит с поручителями после вашего банкротства
Это ещё один чувствительный вопрос.
Если за ваш долг есть поручитель, ваше банкротство не означает автоматического исчезновения обязательств для него. Для кредитора поручитель — это отдельное лицо, которое отвечает по договору на своих условиях.
Проще говоря:
- ваш долг могут списать вам;
- но это не равно автоматическому освобождению поручителя;
- если поручительство действует, кредитор может работать с этим обязательством отдельно.
Именно поэтому, если в вашей ситуации есть поручители или созаёмщики, это нужно анализировать заранее, а не после запуска процедуры.
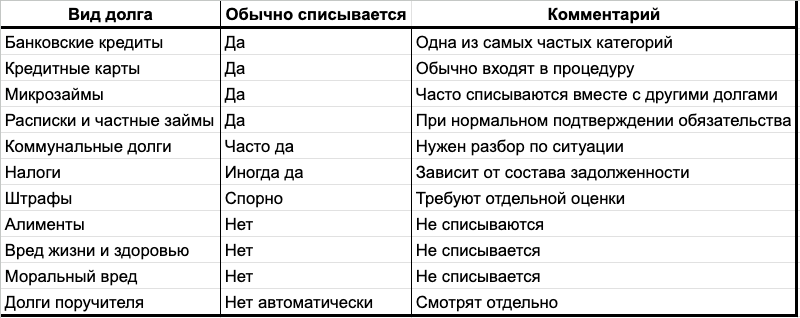
Таблица: что обычно спишут, а что не
Как не ошибиться в оценке долга
Самая частая ошибка — услышать где-то общую формулу и примерить её на себя без проверки.
Например:
- «налоги точно не списываются»;
- «ЖКХ всегда списывают»;
- «если есть штрафы, банкротство бесполезно»;
- «поручитель автоматически освобождается».
Такие выводы опасны именно своей категоричностью. На практике важен не миф о долге, а его юридическая природа и то, как он выглядит по документам.
Что делать, если долгов несколько и они разные
У большинства людей в процедуре не один долг, а сразу несколько:
- кредит;
- карта;
- микрозайм;
- налоги;
- коммуналка;
- долг по расписке.
И вот здесь уже почти невозможно нормально оценить перспективу «на глаз». В таких случаях разумнее сначала разобрать весь состав задолженности и только потом делать вывод, подходит ли вам процедура и что именно она сможет решить.
Посмотрите нашу услугу банкротства физлиц, а рядом — страницу списания долгов, если нужно понять, какие именно обязательства можно решить в вашей ситуации.
Вопрос-ответ
Списываются ли кредиты и кредитные карты?
Да, обычно именно эти долги чаще всего и входят в процедуру банкротства.
Можно ли списать микрозаймы?
Да, в большинстве случаев микрозаймы тоже рассматриваются как обычные денежные обязательства.
Алименты можно списать через банкротство?
Нет, алименты к списываемым долгам не относятся.
Что с налогами и штрафами?
Это не та категория, по которой стоит делать вывод без разбора документов. Здесь важны детали.
Если у меня смешанный набор долгов, банкротство всё равно возможно?
Да, но в таком случае особенно важно заранее понять, какие долги попадут под списание, а какие нет.
Узнайте, спишут ли именно ваши долги — консультация бесплатно